Le cycle d’exploitation explique l’argent avancé avant la vente
Le cycle d’exploitation est la succession des opérations courantes allant de l’achat ou de la production jusqu’à l’encaissement des ventes. Sa durée détermine combien de temps l’entreprise avance de la trésorerie et influence directement son besoin en fonds de roulement.
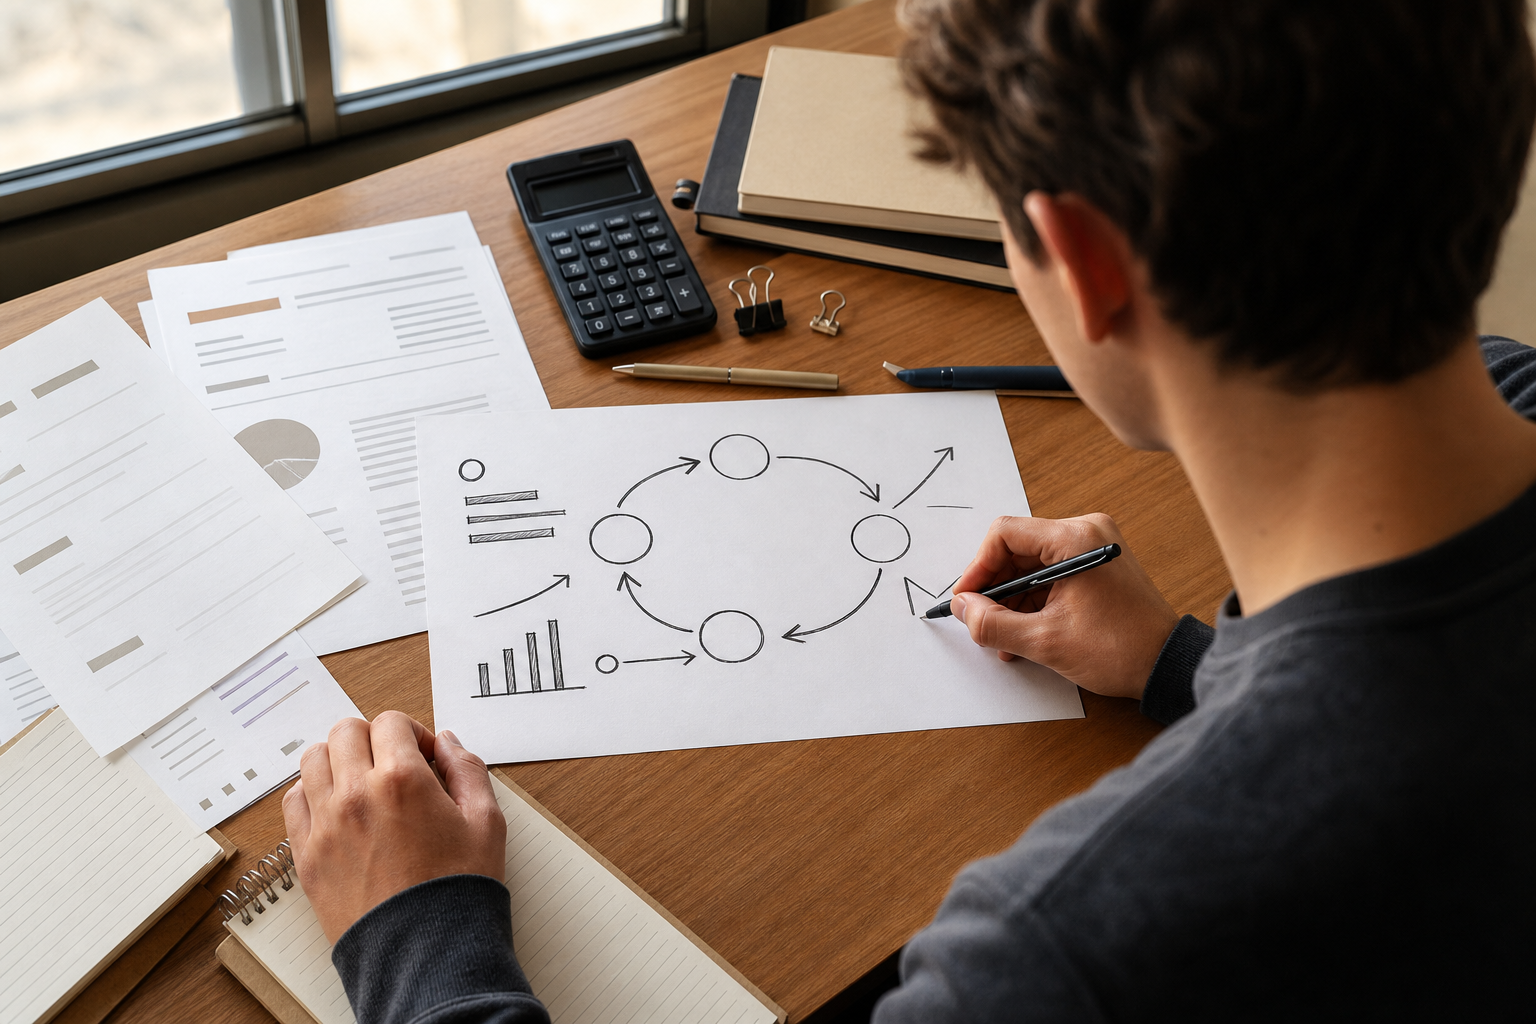
Le cycle d’exploitation est la succession des opérations courantes allant de l’achat ou de la production jusqu’à l’encaissement des ventes. Sa durée détermine combien de temps l’entreprise avance de la trésorerie et influence directement son besoin en fonds de roulement.
Une entreprise peut vendre régulièrement tout en manquant d’argent pour payer ses fournisseurs : ses clients règlent parfois après la livraison. Ce décalage entre dépenses et recettes explique pourquoi chiffre d’affaires, bénéfice et liquidités disponibles ne se confondent pas. Repérer les étapes du cycle, leurs délais et leurs effets sur la trésorerie aide à analyser l’entreprise.
Définition du cycle d’exploitation d’une entreprise
Le cycle d’exploitation correspond aux opérations habituelles par lesquelles une entreprise avance des fonds, réalise une vente puis encaisse la recette correspondante. Il comprend les flux physiques : achat, stockage, transformation éventuelle et livraison, ainsi que les flux financiers : règlement des fournisseurs et paiement des clients. Répété dans l’activité courante, il se distingue de l’achat d’un équipement durable, qui relève du cycle d’investissement. La finance pour tous et HubSpot proposent des définitions convergentes : l’entreprise transforme des ressources mobilisées au départ en encaissements liés à ses ventes.
Les phases du cycle d’exploitation et son calcul
- Approvisionnement : l’entreprise commande et reçoit les biens ou matières nécessaires.
- Stockage : les produits attendent d’être utilisés ou vendus.
- Production, si l’activité transforme les matières.
- Commercialisation : le bien ou le service est vendu et livré.
- Règlement client : la vente devient un encaissement.
La durée dépend surtout du temps de stockage et du règlement client. Le délai fournisseur réduit l’argent à avancer, car il reporte le décaissement des achats. Des stocks conservés longtemps et des factures clients réglées tardivement immobilisent donc davantage de trésorerie. Digischool rappelle que stocks et crédits accordés aux clients doivent être financés.
Méthode de calcul des délais moyens
Les montants doivent être cohérents sur la même période et exprimés selon la même base. La durée moyenne de stockage se calcule ainsi : stock moyen ÷ coût d’achat ou coût de revient des ventes × 365 jours. Le délai moyen clients correspond à créances clients ÷ chiffre d’affaires TTC × 365 jours. Le délai moyen fournisseurs est égal à dettes fournisseurs ÷ achats TTC × 365 jours. Le stock moyen se déduit des stocks observés au début et à la fin de la période. Ces ratios donnent une estimation : ils doivent être interprétés avec la saisonnalité et les conditions de vente.
Cycle d’exploitation et cycle de trésorerie
La durée du cycle d’exploitation additionne généralement la durée de stockage et le délai moyen clients : elle mesure le temps séparant l’immobilisation dans les stocks de l’encaissement client. Le cycle de trésorerie, aussi appelé cash conversion cycle, déduit le délai moyen fournisseurs. Il répond à une autre question : pendant combien de temps l’entreprise finance-t-elle réellement son activité avant que les encaissements ne compensent les décaissements ? Un paiement fournisseur plus tardif raccourcit ce cycle, sans supprimer les risques liés aux impayés ou au surstockage.
Exemple de calcul relié au BFR
Dans un exemple fictif, une entreprise présente un stock moyen de 1 et un coût de revient des ventes de 1 : son stockage représente 365 jours. Ses créances clients sont de 1 pour un chiffre d’affaires TTC de 1 : le délai clients atteint aussi 365 jours. Ses dettes fournisseurs sont de 1 pour des achats TTC de 1 : le délai fournisseurs est également de 365 jours. Le cycle d’exploitation cumule stockage et attente client ; le cycle de trésorerie est compensé par le délai fournisseur. Au bilan, les stocks et créances alimentent le BFR, tandis que les dettes fournisseurs le réduisent.
Cycle d’exploitation, BFR et financement : ce qu’il faut retenir
Un cycle long peut augmenter le besoin en fonds de roulement, ou BFR : l’entreprise finance ses stocks et ses créances clients avant les encaissements. Le BFR n’est pas le cycle lui-même : il en traduit, à une date donnée, l’effet financier et s’inscrit dans les modèles économiques de l’entreprise. Pour limiter la pression, l’entreprise peut ajuster ses stocks, suivre les factures échues et négocier les délais fournisseurs. L’affacturage peut mobiliser une créance client plus vite, mais ses conditions et son coût doivent être évalués. Acheter une machine relève, lui, du cycle d’investissement.
Retenez le chemin complet : acheter ou produire, stocker si nécessaire, vendre, puis encaisser. Plus il est long, plus l’entreprise doit financer son activité courante. Pour réviser, placez chaque opération sur une frise, identifiez les délais et appliquez les formules : vous comprendrez alors le BFR et les calculs demandés.
Mise à jour : 29/07/2026